Güney Kore Menşeli Diş İmplantı İthalatında Damping: Brüt Kilogram Esası

11 Kasım 2026 | İthalat ve Gümrük Mevzuatı
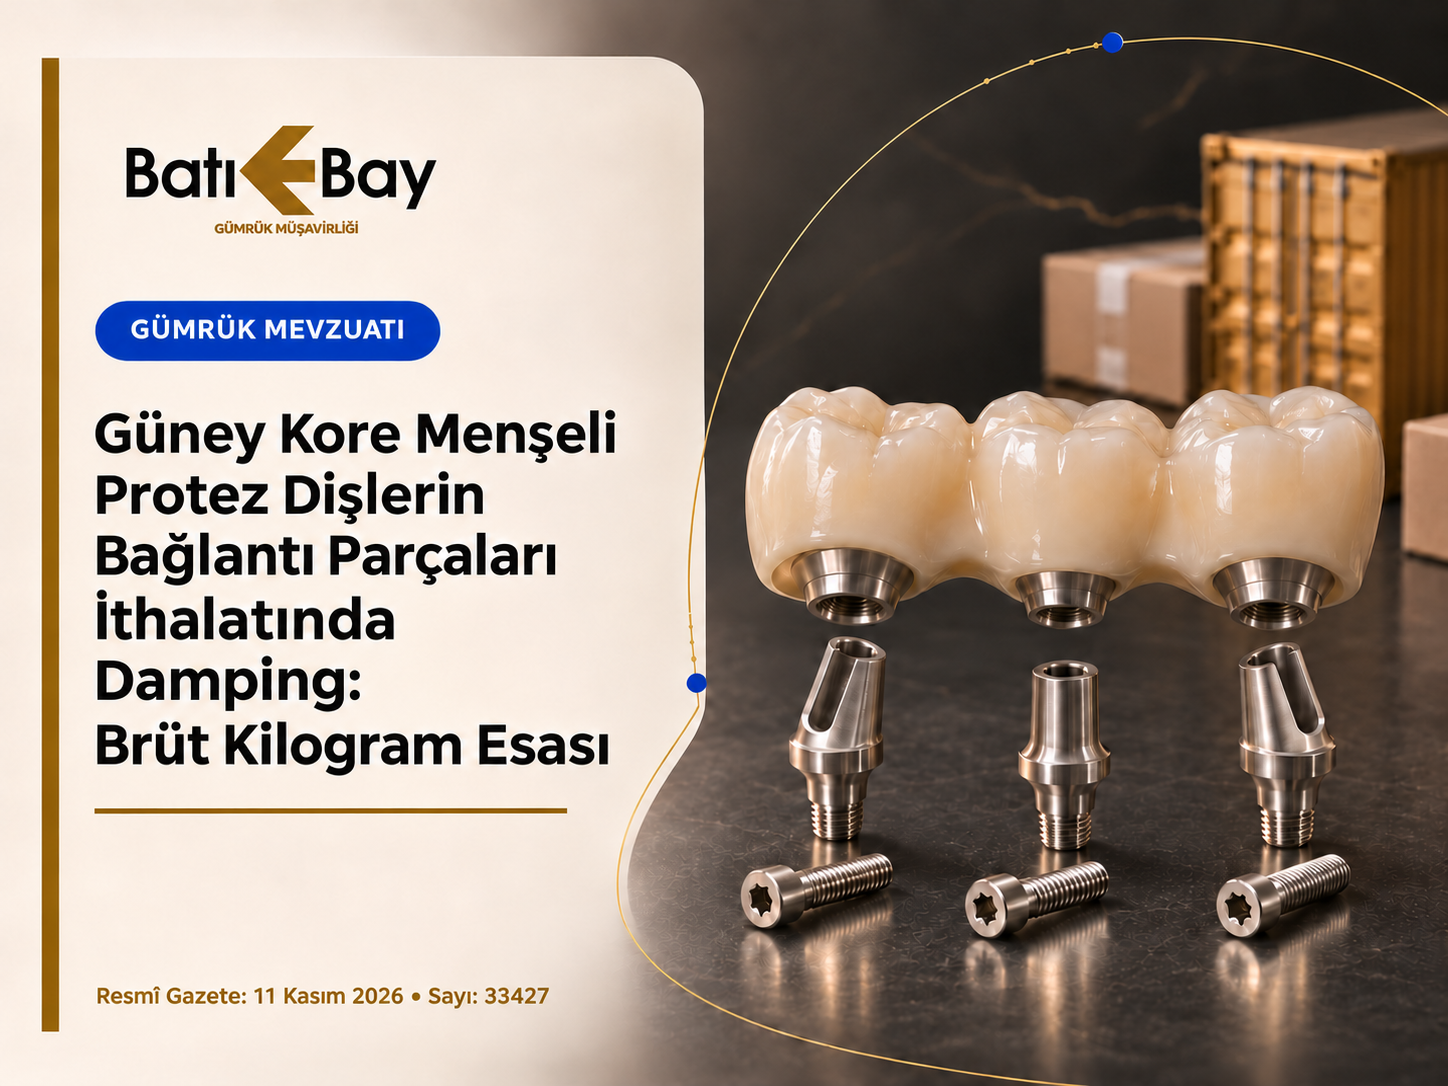
Güney Kore menşeli protez diş bağlantı parçalarının ithalatında uygulanan dampinge karşı önlem tablosu değiştirildi. 11 Kasım 2026 tarihli ve 33427 sayılı Resmî Gazete’de yayımlanan düzenlemeyle, kilogram üzerinden hesaplanan önlemlerde brüt ağırlığın esas alınacağı açıkça belirtildi.
Firma bazındaki vergi oranları ve kilogram başına dolar tutarları korunurken, üç firma için hesaplamaya esas ağırlık birimi değiştirildi. Bu nedenle ilgili ürünlerin ithalat maliyeti hesaplanırken ambalaj ağırlıklarının da dikkate alınması önem taşıyor.
Diş implantı ithalatında hangi ürünler kapsamda?
Düzenleme, 9021.29.00.00.00 GTİP altında sınıflandırılan, Kore Cumhuriyeti menşeli protez dişlerin bağlantı parçalarını kapsıyor. Ticaret Bakanlığının soruşturma raporunda bu ürünler, piyasada diş implantı olarak bilinen ürünler kapsamında açıklanıyor.
Aynı GTİP altında farklı dişçilik malzemeleri de bulunabildiğinden, kapsam kontrolünde yalnızca tarife numarasına bakılması yeterli değil. Eşyanın teknik niteliği ile tebliğdeki ürün tanımı birlikte değerlendirilmeli.
Değişiklik, bütün diş protezlerine veya bütün ülkelerden yapılan dental ürün ithalatına yönelik genel bir düzenleme değil.
Diş implantı damping vergisinde eski ve yeni uygulama
2025/4 sayılı Tebliğ’deki önceki tablo ile 11 Kasım 2026 tarihinde yayımlanan tablo karşılaştırıldığında, firma bazındaki oranların ve kilogram başına dolar tutarlarının korunduğu görülüyor.
Dio Corporation, Evidence Implant Inc. ve Megagen Implant Co. Ltd. için kullanılan kilogram birimine ise “brüt” ifadesi eklendi.
Firma unvanı | Önceki tabloda yer alan önlem | 11 Kasım 2026 tarihli yeni tablo |
ACH Medical Co. Ltd. | CIF bedelin %15’i | CIF bedelin %15’i |
Biotem Co. Ltd. | CIF bedelin %15’i | CIF bedelin %15’i |
Cowellmedi Co. Ltd. | CIF bedelin %15’i | CIF bedelin %15’i |
Dentis Co. Ltd. | CIF bedelin %15’i | CIF bedelin %15’i |
Dentium Co. Ltd. | CIF bedelin %15’i | CIF bedelin %15’i |
Dio Corporation | 140 ABD doları/kg | 140 ABD doları/brüt kg |
Evidence Implant Inc. | 320 ABD doları/kg | 320 ABD doları/brüt kg |
KJ Meditech Co. Ltd. | CIF bedelin %15’i | CIF bedelin %15’i |
Megagen Implant Co. Ltd. | 320 ABD doları/kg | 320 ABD doları/brüt kg |
Neobiotech Co. Ltd. | CIF bedelin %15’i | CIF bedelin %15’i |
Osstem Implant Co. Ltd. | CIF bedelin %15’i | CIF bedelin %15’i |
Diğerleri | CIF bedelin %25’i | CIF bedelin %25’i |
Yeni tebliğde ağırlık birimi “ABD Doları/kg/brüt” şeklinde yer almaktadır. Tabloda okunabilirlik amacıyla “ABD doları/brüt kg” olarak gösterilmiştir.
Net kilogramdan brüt kilograma geçiş ne anlama geliyor?
Önceki tabloda açıkça “net kg” ifadesi bulunmuyordu; yalnızca “ABD doları/kg” yazıyordu. Bununla birlikte, 4458 sayılı Gümrük Kanunu’nun 32. maddesi ağırlık üzerinden vergilendirmede iki farklı esas belirliyor:
Ağırlık esası | Hesaplamada dikkate alınan ağırlık |
Net ağırlık veya yalnızca ağırlığa atıf | Eşyanın ambalaj hariç kendi ağırlığı |
Brüt ağırlığa atıf | Eşyanın kendi ağırlığı ile ambalaj maddeleri ve kapların toplam ağırlığı |
Eski tablodaki kilogram birimi, yeni tablodaki brüt kilogram ifadesi ve Kanun’un bu hükmü birlikte değerlendirildiğinde, kilogram üzerinden önlem uygulanan üç firma bakımından eşyanın kendi ağırlığı yerine ambalajların da dahil edildiği brüt ağırlığın esas alınması sonucu ortaya çıkıyor.
Dolayısıyla değişiklik, kilogram başına vergi tutarının yükselmesinden değil, bu tutarın çarpılacağı ağırlığın değişmesinden kaynaklanıyor.
Brüt kilogram üzerinden damping hesabı nasıl yapılır?
Ağırlık farkının etkisini göstermek amacıyla, kapsam dahilindeki bir sevkiyatta net ağırlığın 10 kg, brüt ağırlığın 15 kg olduğunu varsayalım:
Kilogram başına önlem tutarı | 10 kg net ağırlık üzerinden hesap | 15 kg brüt ağırlık üzerinden hesap | Hesaplanan fark |
140 ABD doları | 1.400 USD | 2.100 USD | 700 USD |
320 ABD doları | 3.200 USD | 4.800 USD | 1.600 USD |
Hesaplama örnek amaçlıdır. Yalnızca dampinge karşı önlem tutarını karşılaştırır; kur dönüşümü, KDV, diğer vergiler ve masraflar dahil değildir.
Bu örnekte kilogram başına tutar aynı kalmasına rağmen, hesaplamada kullanılan ağırlığın yükselmesi toplam önlem tutarını artırıyor. Gerçek maliyet farkı, ilgili sevkiyatın net ve brüt ağırlıkları arasındaki farka bağlı olacaktır.
İthalatçı firmalar hangi bilgileri kontrol etmeli?
İthalat hazırlığında ürünün teknik tanımı, menşei ve önlem tablosundaki firma unvanı birlikte kontrol edilmeli. Kilogram üzerinden önleme tabi ürünlerde, tedarikçiden net ve brüt ağırlıkları ayrı gösteren ve ürün kalemleriyle eşleştirilebilen bir çeki listesi istenmesi, hesaplamanın doğru hazırlanmasına yardımcı olacaktır.
Birden fazla ürünün aynı ambalaj içinde bulunması halinde, toplam sevkiyat ağırlığının tek bir ürün kalemine doğrudan aktarılması yerine ambalaj ağırlığının ilgili eşyalara nasıl dağıtılacağı ayrıca değerlendirilmelidir. Gümrük Kanunu’nun 32. maddesinde, farklı vergi oranlarına tabi ve brüt ağırlık üzerinden vergilendirilen eşyanın ortak ambalajla gelmesi için orantılı dağıtım kuralı bulunmaktadır.
İthalat maliyet çalışmalarının yalnızca vergi oranı veya kilogram başına tutar yönünden değil, hesaplamaya esas ağırlık bilgisi bakımından da güncellenmesi önem taşımaktadır.
Yeni düzenleme ne zaman yürürlüğe girdi?
Değişiklik tebliğinin 2. maddesi uyarınca düzenleme, yayımlandığı 11 Kasım 2026 tarihinde yürürlüğe girdi. Tebliğde ayrıca bir geçiş süresi öngörülmüyor.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Somut ithalat işlemlerinde ürünün niteliği, belgeleri ve işlem tarihinde geçerli mevzuat birlikte değerlendirilmelidir.