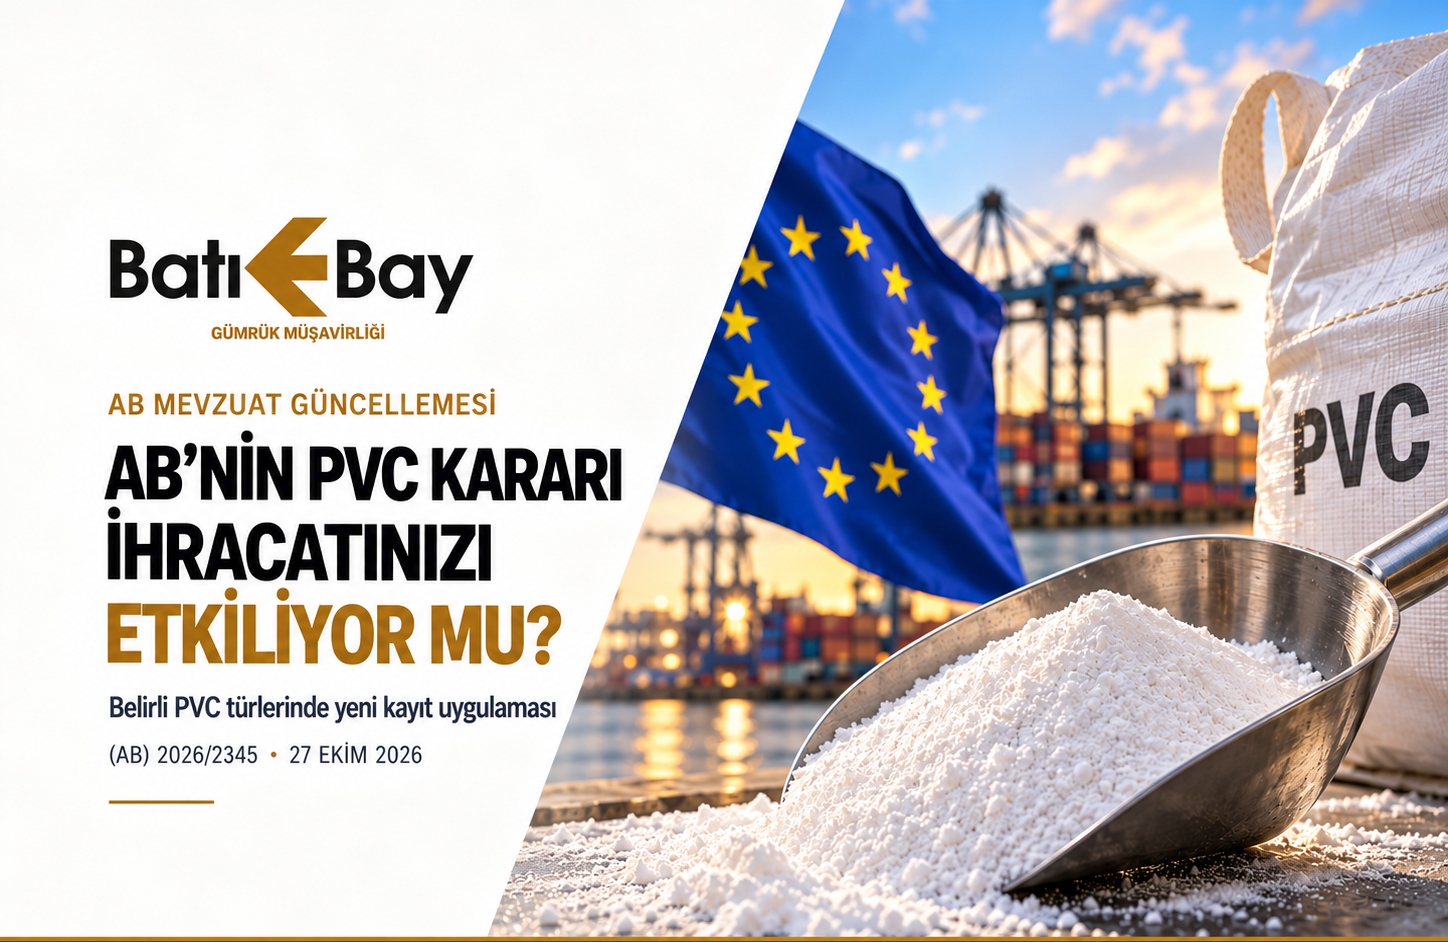
AB’nin PVC Kararı İhracatınızı Etkiliyor mu?

Türkiye’den AB’ye PVC sevkiyatı yapan firmalar için ürünün menşei ve teknik özellikleri birlikte değerlendirilmeli. Çin Halk Cumhuriyeti, Kore Cumhuriyeti (Güney Kore), Meksika veya Tayvan menşeli olup düzenlemedeki ürün tanımını karşılayan PVC’nin Türkiye üzerinden sevk edilmesi hâlinde, AB’ye ithalatı kayıt uygulamasına tabi oluyor.
26 Ekim 2026 tarihli AB Resmî Gazetesi’nde yayımlanan 23 Ekim 2026 tarihli (AB) 2026/2345 sayılı Komisyon Uygulama Yönetmeliği, bu dört ülke menşeli belirli PVC ürünlerinin ithalatını kayıt altına aldı. 27 Ekim 2026’da yürürlüğe giren yönetmelik uyarınca kayıt uygulaması, yürürlük tarihinden dokuz ay sonra sona eriyor.
Hangi PVC türleri kapsama giriyor?
Düzenleme, süspansiyon polimerizasyonuyla üretilen S-PVC ve kütle polimerizasyonuyla üretilen M-PVC ürünlerinden, saf hâlde bulunan ve başka herhangi bir maddeyle karıştırılmamış belirli PVC’leri kapsıyor.
Ticari sınıf, dolgu sınıfı ve özel amaçlı S-PVC kapsama dâhil. Emülsiyon polimerizasyonuyla üretilen E-PVC ise kapsam dışında bulunuyor.
İlgili ürünler ex 3904 10 00 CN kodu altında, 3904 10 00 15, 3904 10 00 21, 3904 10 00 80 ve 3904 10 00 81 TARIC kodlarında sınıflandırılıyor. Kapsam değerlendirmesinde tarife koduyla birlikte yönetmelikteki ürün tanımı esas alınmalı.
Kayıt uygulaması yeni bir vergi anlamına geliyor mu?
Bu yönetmelikle antidamping vergisi uygulanmaya başlanmış veya bir vergi oranı belirlenmiş değil. AB gümrük idarelerince yürütülen kayıt işlemi; soruşturma sonucunda vergi uygulanmasına karar verilmesi ve gerekli hukuki koşulların gerçekleşmesi hâlinde, kayıt kapsamındaki ithalattan geriye dönük antidamping vergisi tahsil edilebilmesine imkân sağlamayı amaçlıyor.
Türkiye’den yapılan ihracatta menşe neden önemli?
Türkiye, yönetmelikte sayılan menşe ülkeler arasında yer almıyor. Bununla birlikte, kapsamdaki ülkelerden birine ait PVC’nin Türkiye’ye ithal edilerek aynı hâliyle AB’ye yeniden satılması, ürüne tek başına Türk menşei kazandırmıyor. AB’ye ithalatta menşe, AB’nin tercihli olmayan menşe kurallarına göre değerlendiriliyor.
A.TR Dolaşım Belgesi, eşyanın serbest dolaşım statüsünü gösterir; menşeini kanıtlamaz. Dolayısıyla A.TR bulunması, bu uygulama bakımından menşe ve ürün kapsamının incelenmesi gereğini ortadan kaldırmıyor.
Yönetmeliğin ürün tanımı dikkate alındığında, ithal PVC kullanılarak Türkiye’de üretilen boru ve profil gibi mamuller de yalnızca bu hammaddeyi içermeleri nedeniyle bu yönetmeliğin kapsamına girmiyor. Nihai ürünün özellikleri ve tarife sınıflandırması ayrıca değerlendirilmeli.
İhracatçılar ne yapmalı?
Batıbay Gümrük Müşavirliği olarak, sevkiyat öncesinde:
- Ürünün teknik özelliklerinin ve AB tarife sınıflandırmasının doğrulanmasını,
- Menşe bilgisini destekleyen tedarik ve üretim kayıtlarının kontrol edilmesini,
- Kapsama giren işlemlerde olası maliyet etkilerinin AB’deki ithalatçıyla değerlendirilmesini öneriyoruz.
#BatıbayGümrük #İhracat #PVC #AvrupaBirliği #Menşe #DışTicaret